“TQQQ는 오래 들고 있으면 안 된다”는 말을 많이 듣습니다. 이유로 늘 따라붙는 말이 음의 복리입니다. 그런데 TQQQ의 지난 10년 성과는 숫자상 매우 좋았습니다. 둘 중 무엇이 맞는 걸까요?
이 글에서는 음의 복리 뜻과 계산, 레버리지 음의 복리가 왜 3배 상품에서 특히 커지는지(변동성 끌림), 실제 TQQQ 기록, 그리고 TQQQ 적립식이 이 문제를 해결하는지까지 숫자로 확인합니다. 지난 글에서 다룬 TQQQ 구조(나스닥100 하루 수익률 × 3, 매일 리밸런싱)를 전제로 합니다.
음의 복리는 “손해 보는 복리”가 아니다. 올랐다 내렸다를 반복하는 동안 조금씩 새는 돈이다. 그리고 3배 상품에서는 그 새는 양이 3배가 아니라 약 9배가 된다.
1. 음의 복리 뜻 – 같은 비율로 내리고 오르면 손해
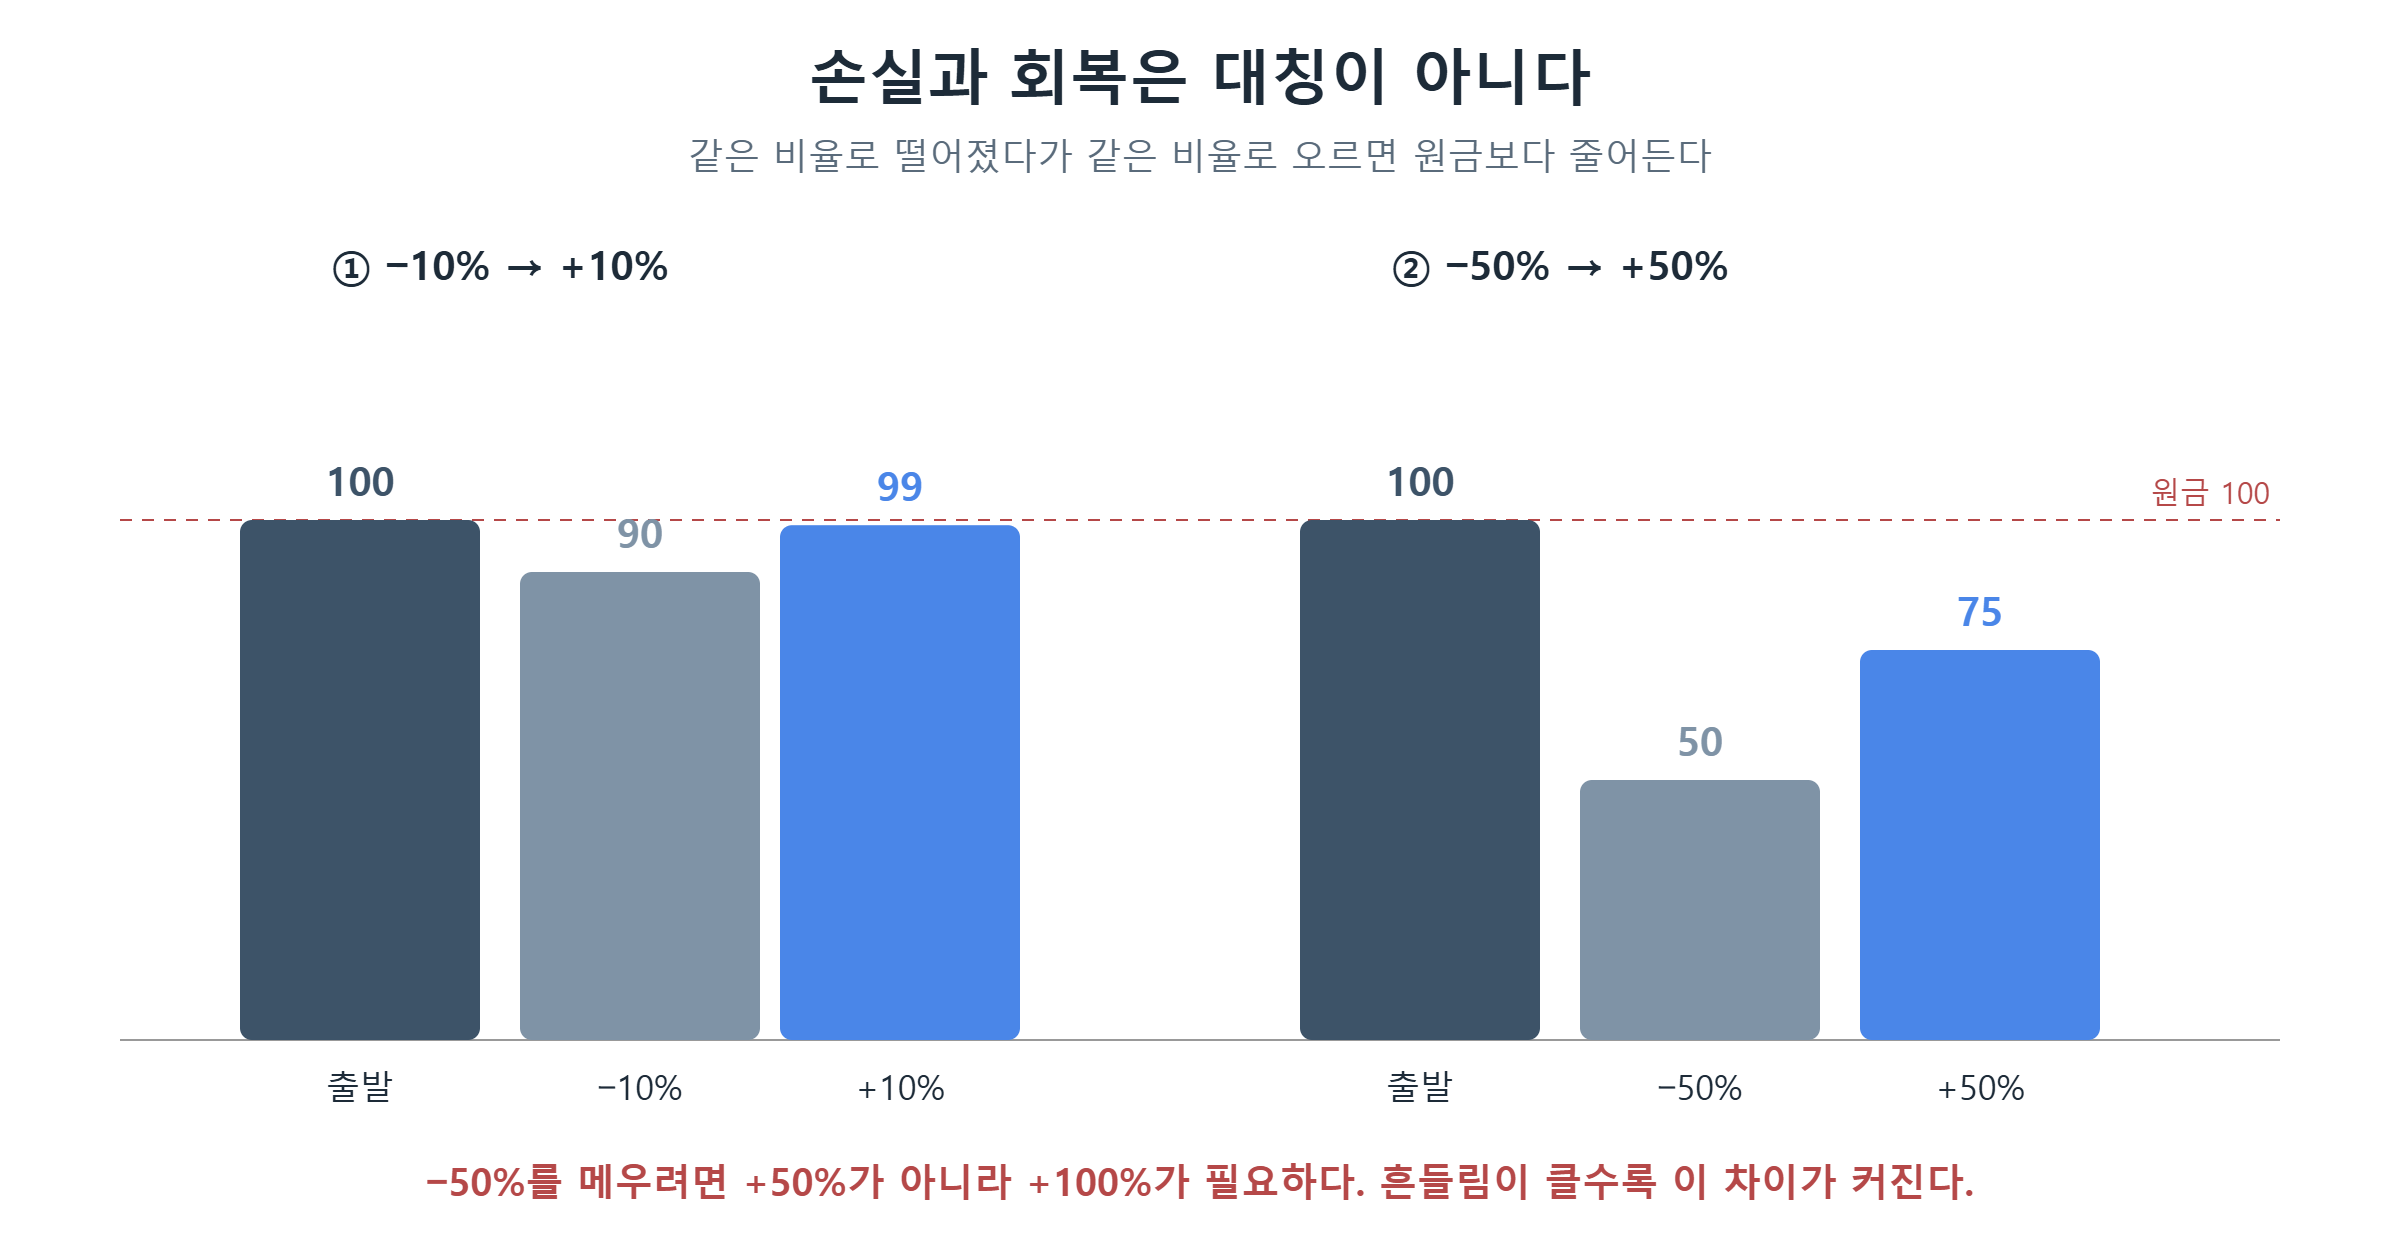
100만 원이 10% 떨어지면 90만 원, 다시 10% 오르면 99만 원입니다. 비율은 같아도 출발점이 달라서 원금보다 1% 적습니다. 흔들림이 클수록 이 차이는 커집니다. −50% 뒤 +50%면 75만 원, 25%가 사라집니다. 이렇게 등락이 반복되면서 복리 결과가 산술 평균보다 낮아지는 현상을 흔히 음의 복리(음의 복리 효과)라고 부릅니다.
| 하락 | 회복에 필요한 상승 | 같은 폭(±)으로 오르내린 뒤 결과 |
| −10% | +11.1% | −1% |
| −20% | +25.0% | −4% |
| −33% | +49.3% | 약 −11% |
| −50% | +100% | −25% |
| −79.1% (TQQQ 2022) | +378% | 약 −63% |
계산은 간단합니다. 하락률을 d라고 하면 원금 회복에 필요한 상승률은 다음과 같습니다.
필요 상승률 = d ÷ (1 − d) 예) 0.5 ÷ 0.5 = 100%
하락이 깊어질수록 필요한 상승률은 곡선을 그리며 가파르게 올라갑니다. 손실이 50%를 넘으면 회복은 “두 배 이상”의 문제가 됩니다. 레버리지 상품이 위험한 이유는 바로 이 곡선의 오른쪽 끝으로 쉽게 밀려가기 때문입니다.
2. 레버리지 음의 복리 – 변동성 끌림은 배수의 제곱으로 커진다
음의 복리는 1배 지수에도 있습니다. 그런데 레버리지를 걸면 훨씬 커집니다. 매일 수익률을 3배로 맞추면 하루 흔들림도 3배가 되고, 흔들림에서 생기는 손실은 대략 흔들림의 제곱에 비례하기 때문입니다. 이것을 변동성 끌림(변동성 잠식, volatility drag)이라고 합니다.
연 복리 수익률 ≈ 배수 × 평균수익률 − (배수² × 변동성²) ÷ 2
수식의 뒷부분이 “새는 돈”입니다. 배수가 1이면 1, 2배면 4, 3배면 9가 곱해집니다. 나스닥100의 연 변동성을 24% 정도로 두면 새는 양은 다음과 같습니다(보수·금리 비용 제외, 단순화한 계산).
| 배수 | 변동성 끌림 (연) | 계산 |
| 1배 (QQQ) | 약 −2.9% | 1 × 0.24² ÷ 2 |
| 2배 (QLD) | 약 −11.5% | 4 × 0.24² ÷ 2 |
| 3배 (TQQQ) | 약 −25.9% | 9 × 0.24² ÷ 2 |
실제로 지수가 2년 동안 하루 +1.5%, −1.5%를 번갈아 반복한다고 계산해 보면(연 변동성 약 24%) 지수는 약 −5.5%, 3배 상품은 약 −40%가 됩니다. 1년에 약 −2.8%와 −25.5%로, 위 표의 근사값과 거의 같습니다.
위 그래프는 지수 연평균 수익률을 10%로 가정했을 때 배수별 기대 복리 수익률입니다. 변동성이 15%면 3배도 유리해 보이지만, 25%가 되면 3배는 1배보다 오히려 낮아집니다. 레버리지는 많이 걸수록 좋은 게 아니라, 변동성에 따라 이익이 꺾이는 지점이 있습니다. 여기에 실제로는 보수(0.82%)와 금리 비용이 더해집니다.
3배 상품의 성적표는 방향 × 3 에서 변동성² × 9 를 뺀 값이다. 방향이 강하면 이기고, 흔들림이 크면 진다.
3. 그런데 TQQQ 장기투자 성과는 왜 좋았나
여기까지 보면 TQQQ는 오래 들고 있으면 무조건 손해일 것 같습니다. 하지만 실제 기록은 다릅니다. 2016년 초에 QQQ와 TQQQ에 각각 100을 넣고 2025년 말까지 들고 있었다면 결과는 아래와 같습니다(연도별 총수익률, 배당 재투자 기준).
| 구분 | QQQ | TQQQ |
| 2016~2025 누적 (100 출발) | 약 592 | 약 2,321 |
| 10년 연평균 (복리) | 약 19.5% | 약 37.0% |
| 단순 3배라면 | – | 약 58% (19.5% × 3) |
| 2022년 한 해 | −32.6% | −79.1% |
| 2021년 말 수준 회복 | 2023년 말 (1년) | 2025년 (3년 이상) |
TQQQ가 장기로 크게 이긴 것은 사실입니다. 이 기간 나스닥100이 연 19%대로 강하게 올랐기 때문에, 변동성 끌림을 빼고도 남았습니다. 하지만 두 가지를 같이 봐야 합니다.
첫째, 연평균은 QQQ의 3배(약 58%)가 아니라 약 1.9배(37%)였습니다. 차이 대부분이 변동성 끌림과 비용입니다. 둘째, 2022년에 −79%를 겪었습니다. 2021년 말 1,752였던 값이 366까지 떨어졌고, 2024년 말에도 1,727로 고점을 넘지 못했습니다. QQQ는 1년 만에 회복했지만 TQQQ는 3년이 넘게 걸렸습니다.
그리고 이것은 강세장 10년의 기록입니다. TQQQ는 2010년에 상장해 2000~2002년 같은 장기 하락장을 겪은 적이 없습니다. 당시 나스닥100은 고점 대비 80% 넘게 하락했는데, 같은 기간에 3배 상품이 있었다면 사실상 회복이 어려운 수준까지 떨어졌을 것으로 추정됩니다(가정 계산이며 실제 상품 기록은 없음).
TQQQ 장기투자 후기가 좋은 것은 “TQQQ가 좋아서”라기보다 “그 기간 나스닥이 강했고, 2022년을 버텼기 때문”이다. 버틴 사람의 후기만 남는다는 점도 기억해야 한다.
4. TQQQ 적립식은 다를까
“매달 나눠서 사면 평균단가가 낮아지니 음의 복리를 피할 수 있다”는 이야기도 많습니다. 적립식은 언제 사느냐의 위험을 줄여 줍니다. 하지만 사고 난 뒤 매일 새는 변동성 끌림은 그대로입니다. 세 가지 가상 시나리오로 비교했습니다.
조건: 2년(504거래일), 지수는 매일 ±1.5%씩 흔들리며(연 변동성 약 24%) 2년 뒤 출발점 근처로 돌아옴. 거치식은 처음에 한 번에 매수, 적립식은 21거래일(약 한 달)마다 같은 금액씩 24번 매수. 보수·세금 제외.
| 시나리오 | 지수 거치 | 3배 거치 | 지수 적립 | 3배 적립 |
| V자 (반토막 후 회복) | −5.5% | −40.7% | +39.1% | +155.7% |
| 횡보 (위아래만 반복) | −5.5% | −40.0% | −3.6% | −24.2% |
| ∧자 (2배까지 올랐다 원위치) | −5.5% | −40.7% | −30.5% | −68.6% |
결과는 분명합니다. 3배 거치식은 지수가 어떤 길로 오든 약 −40%였습니다. 지수가 결국 제자리로 돌아와도 흔들림만큼 새어 나간 것입니다. V자 시나리오에서는 3배 상품이 한때 약 −90%까지 떨어졌습니다.
적립식은 결과가 시장 모양에 따라 극단적으로 갈립니다. 바닥 근처에서 많이 사게 되는 V자에서는 크게 이기지만, 위에서 많이 사는 ∧자에서는 −68.6%로 거치식보다 더 나빴습니다. 위아래만 반복하는 횡보장에서는 적립식도 −24%였습니다. 적립식은 음의 복리를 없애 주지 않습니다. 다만 하락 구간에 꾸준히 사게 만들어, 그 뒤 반등이 올 때 이득을 크게 할 뿐입니다.
| 질문 | 답 |
| 적립식이면 음의 복리가 사라지나? | 아니요. 산 뒤부터는 매일 똑같이 깎임 |
| 적립식이 유리한 장은? | 크게 빠졌다가 회복하는 V자 |
| 적립식이 불리한 장은? | 오른 뒤 되돌림(∧자), 길게 흔들리는 횡보 |
| 결국 무엇에 달렸나? | 나스닥100이 앞으로 강하게 오르느냐 (아무도 모름) |
5. 그럼에도 TQQQ를 계속 사는 사람들 – 라오어 무한매수법
여기까지의 결론은 “TQQQ를 그냥 오래 들고 있는 것은 나스닥이 강하게 오른다는 데 거는 것이고, 흔들리는 장에서는 크게 깎인다”입니다. 그런데 반대로 TQQQ를 계속 사는 것이 이익이라고 주장하는 방법도 있습니다. 2021년 책으로 나온 라오어의 무한매수법입니다.
핵심은 “사서 들고 있기”가 아니라는 점입니다. 투자금을 여러 번으로 나눠 조금씩 사서 평균단가를 낮추고, 평균단가보다 일정 수익이 나면 팔고 다시 시작합니다. 오래 들고 있으면서 변동성 끌림을 고스란히 맞는 대신, 흔들림을 오히려 매수·매도 기회로 쓰겠다는 발상입니다. 위 적립식 실험에서 V자 구간의 이득만 반복해서 챙기려는 방식이라고 볼 수도 있습니다.
그렇다면 ∧자나 긴 하락장에서는 어떻게 될까요? 분할 횟수와 매도 기준은 어떻게 정하고, 실제로 어떤 단점이 지적될까요? 이 내용은 다음 글 라오어 무한매수법 정리에서 따로 다루겠습니다.
정리
| 질문 | 답 |
| 음의 복리 뜻 | 등락이 반복되며 복리 결과가 평균보다 낮아지는 현상 (−10% 후 +10% = −1%) |
| 회복에 필요한 수익률 | d ÷ (1 − d). −50%면 +100%, −79%면 +378% |
| 레버리지 음의 복리 | 흔들림 손실이 배수의 제곱으로 커짐. 3배면 약 9배 |
| TQQQ 장기투자 | 강세장 10년은 연 37%로 이겼지만 QQQ의 3배는 아님, 2022년 −79% |
| TQQQ 적립식 | 음의 복리는 그대로. V자에선 유리, ∧자·횡보에선 불리 |
| 다음 글 | 라오어 무한매수법 – 들고 있지 않고 나눠 사고 파는 방식 |
참고: QQQ·TQQQ 연도별 총수익률(배당 재투자) chartrow.com 2026.10 조회, ProShares TQQQ 상품 페이지(보수·목표, 2026.10), 『라오어의 미국주식 무한매수법』(2021) 책 소개. 시나리오 수치는 가정에 따른 계산이며 실제 성과와 다를 수 있습니다.
※ 이 글은 레버리지 상품의 구조를 설명하기 위한 정보이며 특정 상품의 매수·매도 권유가 아닙니다. 레버리지 ETF는 원금 대부분을 잃을 수 있는 고위험 상품입니다. 투자 판단과 책임은 본인에게 있습니다.