연금저축과 IRP는 둘 다 세액공제 900만원 한도를 함께 쓰고, 공제율도 똑같습니다(총급여 5,500만원 이하 16.5%, 초과 13.2%). 그래서 연금저축 600만원 + IRP 300만원으로 나누든 IRP 900만원으로 몰든 올해 돌려받는 세금은 같습니다. 차이는 그다음, 돈을 굴리는 방식과 꺼내는 방식에서 생깁니다.
이 글은 연금저축 IRP 세액공제 한도 2026 4절의 「어디에 먼저 넣을까」를 숫자로 풀어 본 글입니다. 같은 900만원을 20년 넣었을 때 안전자산 30% 규칙 때문에 생기는 적립금 차이, 급하게 돈이 필요할 때 중도인출 세금 차이를 계산하고, 내 조건을 넣어 볼 수 있는 계산기를 붙였습니다.
올해 환급액은 똑같다. 갈리는 것은 20년 동안의 수익률과, 중간에 돈이 필요할 때 얼마를 세금으로 내느냐다.
1. 연금저축 600 + IRP 300 vs IRP 900 – 같은 것과 다른 것
| 구분 | 연금저축 600 + IRP 300 | IRP 900 |
| 세액공제 (900만원 납입) | 최대 148.5만원 (13.2% 구간 118.8만원) | 같음 |
| 주식형 투자 비중 | 연금저축 쪽은 제한 없음 → 전체 최대 약 90~95% | 위험자산 70%까지 (채권혼합형 활용 시 약 85%) |
| 급할 때 일부 인출 | 연금저축에서 일부 인출 가능 | 법정 사유 아니면 전액 해지 |
| 예금(원리금 보장) 상품 | IRP 300만원 쪽만 | 900만원 전부 가능 |
| 계좌 관리 | 계좌 2개 | 계좌 1개, 퇴직금도 같은 계좌로 |
| 연금 받을 때 세금 | 같음 (연금소득세 3.3~5.5%) | 같음 |
세금 혜택이 같으니 결국 「투자를 얼마나 공격적으로 할 것인가」와 「중간에 꺼낼 가능성이 있는가」 두 가지로 정하면 됩니다.
2. IRP 안전자산 30% 규칙 – 실제로는 85%까지
IRP 같은 퇴직연금 계좌는 주식형 펀드·ETF 같은 위험자산을 70%까지만 담을 수 있고, 나머지 30%는 예금·채권형 등 안전자산이어야 합니다. 연금저축은 이 제한이 없습니다(레버리지·인버스 ETF 등 일부만 제외).
그래서 IRP 900만원이어도 안전자산 30% 자리를 채권혼합형 ETF로 채우면 주식 비중을 85% 가까이 올릴 수 있습니다. 반대로 30%를 예금으로 두면 실제 주식 비중은 70%에 머뭅니다. 아래 계산은 두 경우를 모두 넣었습니다.
3. 20년 뒤 적립금 차이 계산
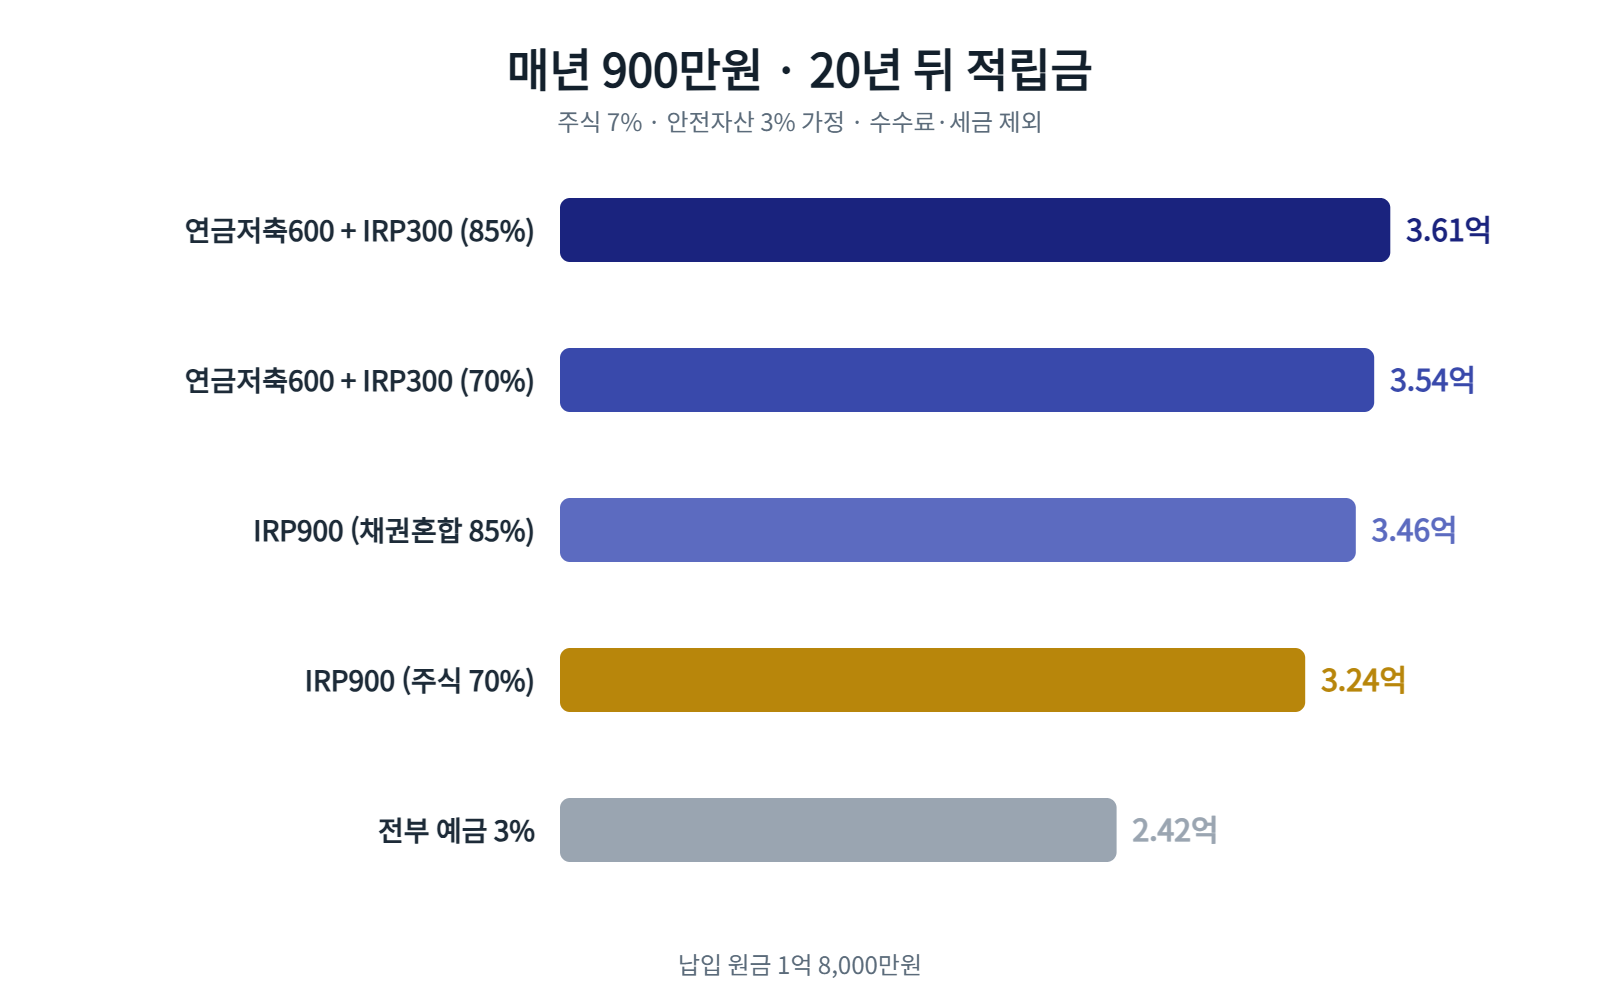
| 매년 900만원 납입 | 10년 뒤 | 20년 뒤 | 30년 뒤 |
| 연금저축 600(주식 100%) + IRP 300(주식 70%) | 약 1억 2,207만원 | 약 3억 5,399만원 | 약 7억 9,575만원 |
| 연금저축 600 + IRP 300(채권혼합 활용 85%) | 약 1억 2,319만원 | 약 3억 6,119만원 | 약 8억 2,132만원 |
| IRP 900 (주식 70% + 예금 30%) | 약 1억 1,752만원 | 약 3억 2,404만원 | 약 6억 8,697만원 |
| IRP 900 (채권혼합 활용 85%) | 약 1억 2,088만원 | 약 3억 4,566만원 | 약 7억 6,367만원 |
| 참고: 전부 예금 (3%) | 약 1억 317만원 | 약 2억 4,183만원 | 약 4억 2,818만원 |
가정: 주식형 연 7%, 안전자산(예금·채권) 연 3%, 매년 말 납입, 수수료·세금 제외. 20년 기준으로 연금저축 600 + IRP 300이 IRP 900(주식 70%)보다 약 3,000만원 많고, IRP 900이라도 채권혼합형을 쓰면 차이가 약 800만원으로 줄어듭니다.
20년 차이 3,000만원은 수익률 가정이 만든 숫자다. 주식이 7%를 못 내면 차이는 줄고, 하락장에서는 주식 비중이 높은 쪽이 더 크게 빠진다.
4. 중도인출 – 급하게 2천만원이 필요하다면
가입 7년째, 결혼이나 사업 자금으로 2,000만원이 필요해졌다고 해 보겠습니다. 공제받은 원금과 수익을 연금 외로 꺼내면 기타소득세 16.5%가 붙습니다.
| 구분 | 연금저축 600 + IRP 300 | IRP 900 |
| 꺼내는 방법 | 연금저축에서 2,000만원만 인출 | 법정 사유가 아니면 IRP 전액 해지 |
| 세금이 붙는 금액 | 2,000만원 | 적립금 전체 약 7,500만원 |
| 내는 세금 (16.5%) | 약 330만원 | 약 1,239만원 |
| 남는 연금 계좌 | IRP + 연금저축 나머지 계속 유지 | 없음 (다시 가입해야 함) |
IRP도 무주택자의 주택 구입·전세보증금, 본인·가족의 6개월 이상 요양, 개인회생·파산, 재난 피해 같은 법정 사유가 있으면 해지 없이 중도인출할 수 있고, 이때는 연금소득세(3.3~5.5%) 수준의 낮은 세율이 적용됩니다. 문제는 결혼·사업·투자 자금처럼 사유에 해당하지 않을 때입니다.
▍연금저축 인출 순서 – 공제 안 받은 돈부터
| 인출 순서 | 세금 |
| ① 세액공제 받지 않은 원금 | 없음 |
| ② 퇴직금에서 옮긴 돈 (이연퇴직소득) | 퇴직소득세 |
| ③ 세액공제 받은 원금 + 운용 수익 | 기타소득세 16.5% (연금 외 수령 시) |
한도를 넘겨 넣었거나 결정세액이 부족해 공제를 못 받은 돈이 있다면 그 돈이 먼저 세금 없이 나옵니다. 결정세액 때문에 공제가 남는 경우는 IRP 900만원 환급액 연봉별 표에 정리했습니다.
5. 내 조건으로 비교하는 계산기
금액은 만원 단위, 수익률은 연 %입니다. 계산 결과는 가정에 따른 예시일 뿐 수익을 보장하지 않습니다.
6. 누구에게 어떤 비율이 맞나
| 이런 사람 | 추천 비율 | 이유 |
| 중간에 큰돈이 필요할 수 있음 (결혼·창업 예정) | 연금저축 600 + IRP 300 | 연금저축에서 일부만 인출 가능 |
| 주식 비중을 최대한 높이고 싶음 | 연금저축 600 + IRP 300 (IRP는 채권혼합·TDF) | 연금저축은 위험자산 제한 없음 |
| 원금 손실이 싫고 예금으로만 굴릴 생각 | IRP 900 | 예금 상품을 900만원 전부에 쓸 수 있음 |
| 퇴직금을 IRP로 받을 예정, 계좌 하나로 관리 | IRP 900도 무방 | 퇴직금과 함께 운용, 계좌 단순 |
| ISA 만기 자금이 있음 | 위 비율 + ISA 전환분 | 전환 금액의 10%, 최대 300만원 추가 공제 |
정리하면 대부분의 직장인에게는 연금저축 600 + IRP 300이 무난합니다. IRP 900은 「예금으로만 둘 사람」이나 「퇴직금과 한 계좌로 관리하고 싶은 사람」에게 맞습니다. 어느 쪽이든 IRP의 안전자산 30% 자리를 예금으로 비워 두기보다 채권혼합형이나 TDF로 채우는 것을 검토할 만합니다.
관련 글
연금저축 IRP 세액공제 한도 2026 – 900만원 다 채우면 얼마 돌려받나
IRP 900만원 환급액 연봉별 표 – 적정 납입액
연말정산 계산기 2026 – 환급금 간단 계산
고배당 ETF란? 고르는 법
출처: 소득세법 제59조의3(연금계좌세액공제), 소득세법 시행령(연금계좌 인출 순서·부득이한 인출 규정), 근로자퇴직급여 보장법 시행령(중도인출 사유), KB국민은행 「퇴직연금 중도인출 사유 및 방법」, SBS Biz 「퇴직연금 IRP 안전자산 30%」(채권혼합형 활용 시 주식 비중 최대 85%). 수익률은 가정값이며 실제 운용 결과와 다릅니다. 투자 권유가 아니며 상품별 편입 가능 여부는 금융회사에서 확인하세요. 기준일 2026년 10월 22일.