교육비 세액공제는 자녀 학비만 되는 줄 아는 경우가 많지만, 본인 대학원 등록금과 학자금 대출 상환액은 한도 없이 15%를 공제받을 수 있습니다. 반대로 자녀의 교복 구입비나 현장체험학습비는 따로 정해진 한도가 있고, 간소화 자료에 잘 안 잡혀서 놓치기 쉽습니다.
이 글은 초등학생 예체능 학원비 세액공제 2026(교육비 허브)의 작은 주제 글로, 대학원 교육비 공제 조건, 학자금 대출 상환액 공제, 교복·체험학습비 한도, 그리고 등록금을 내도 낼 세금보다 많이 돌려받지 못하는 경우를 계산기와 함께 정리했습니다.
대학원 교육비는 「본인」만 된다. 배우자나 자녀의 대학원 등록금은 아무리 내 줘도 공제가 안 된다.
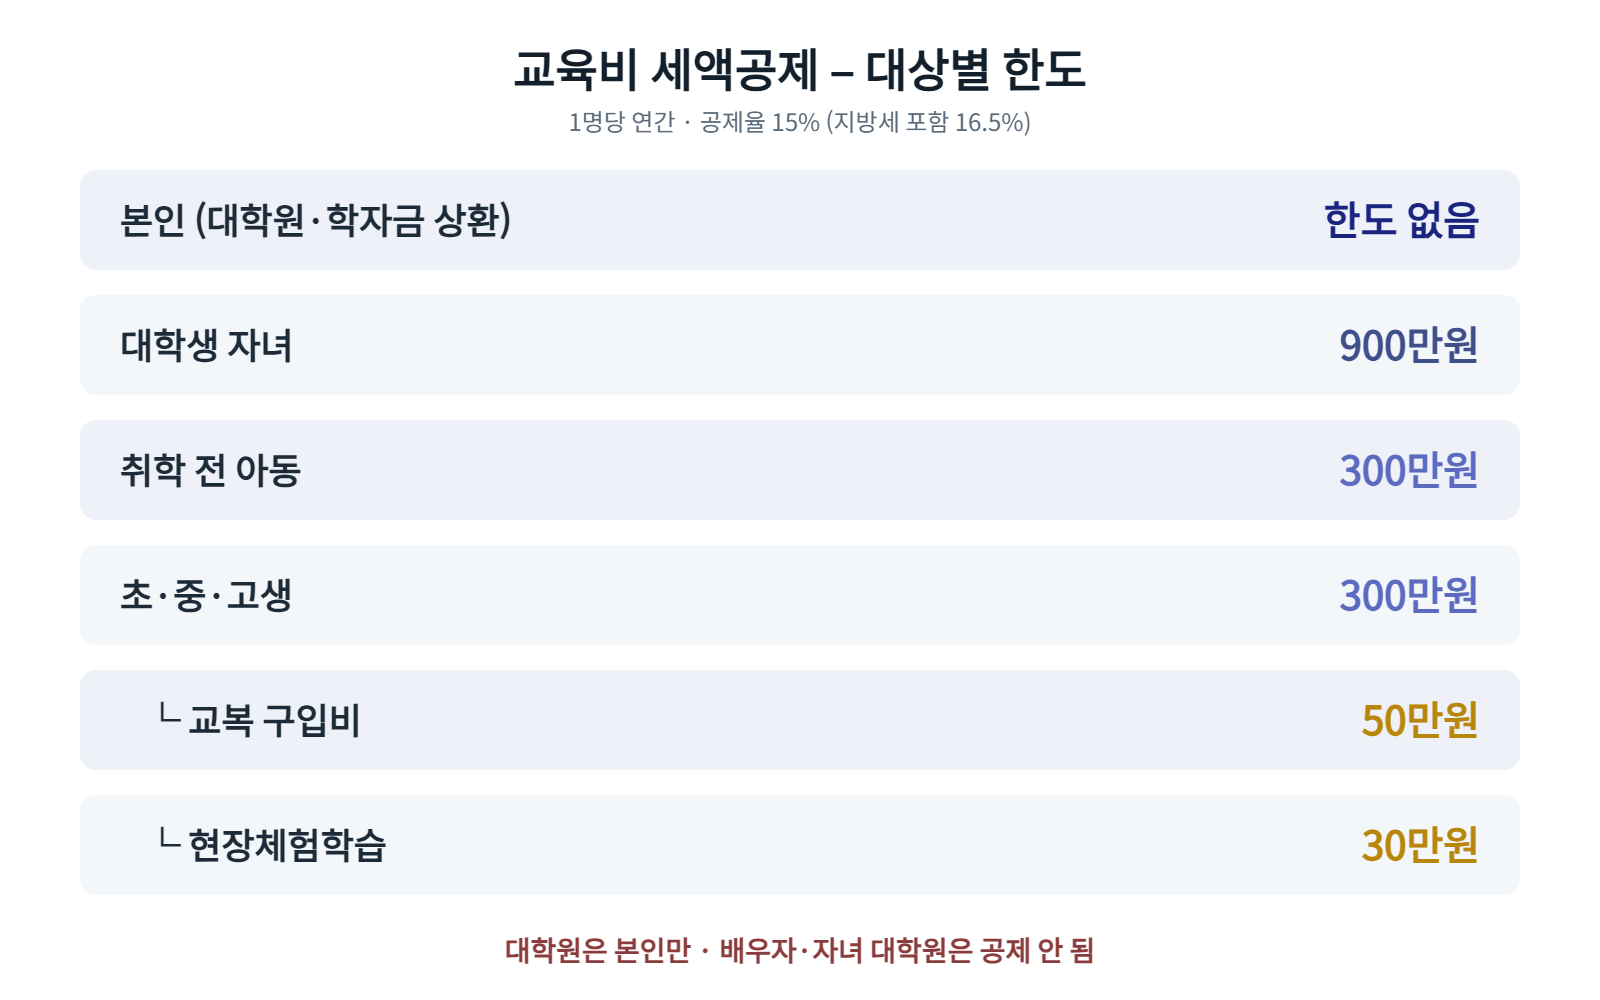
1. 교육비 세액공제 대상별 한도 한눈에
| 대상 | 공제되는 교육비 | 한도 (1명당 연) |
| 본인 | 대학·대학원 등록금, 직업능력개발훈련비, 학자금 대출 원리금 상환액 | 없음 |
| 취학 전 아동 | 어린이집·유치원·학원·체육시설 (주 1회 이상) | 300만원 |
| 초·중·고생 | 수업료, 급식비, 방과후, 교과서, 교복(50만원), 체험학습(30만원), 2026년부터 9세 미만·2학년 이하 예체능 학원 | 300만원 |
| 대학생 (부양가족) | 대학 등록금 (대학원 제외) | 900만원 |
| 장애인 | 특수교육비 (나이·소득 무관) | 없음 |
2. 대학원 교육비 세액공제 – 본인만, 한도 없음
| 구분 | 공제 여부 |
| 근로자 본인 대학원 등록금 | ✅ 전액 15% (한도 없음) |
| 야간·주말·온라인 대학원 | ✅ 학위 과정이면 가능 |
| 배우자·자녀 대학원 등록금 | ❌ 불가 (대학원은 본인만) |
| 회사가 지원한 등록금 (비과세 학자금) | ❌ 회사 지원분은 빼고 본인 부담분만 |
| 장학금으로 낸 금액 | ❌ 장학금만큼 빼기 |
| 입학금·수업료 외 교재비·기숙사비 | ❌ 불가 |
대학원 등록금은 학교가 국세청에 자료를 내므로 대부분 간소화에 잡힙니다. 다만 해외 대학원이나 일부 특수대학원은 빠질 수 있으니, 학교에서 교육비 납입증명서를 받아 회사에 내면 됩니다.
3. 학자금 대출 상환액 공제 – 갚는 해에 공제
학생 때 등록금을 학자금 대출로 냈다면, 그때는 본인이 낸 돈이 아니라서 공제가 안 됩니다. 대신 취업 후 대출 원금과 이자를 갚는 해에 상환한 금액을 본인 교육비로 공제받을 수 있습니다.
| 항목 | 내용 |
| 대상 대출 | 한국장학재단 학자금 대출 (일반 상환·취업 후 상환) |
| 공제 금액 | 그해 갚은 원금 + 이자, 한도 없음 |
| 안 되는 것 | 연체로 낸 금액, 감면·면제받은 금액, 학생 때 이미 공제받은 등록금 |
| 자료 | 한국장학재단이 국세청에 제출 → 간소화에서 조회 (안 보이면 재단 홈페이지에서 상환 증명서 발급) |
학자금 대출을 갚고 있다면 그 상환액은 「한도 없는 본인 교육비」다. 사회초년생이 가장 많이 놓치는 공제 중 하나다.
4. 교복 구입비 50만원·체험학습비 30만원
| 항목 | 한도 | 챙길 것 |
| 교복 구입비 (중·고생) | 1명당 연 50만원 | 교복 판매점 영수증. 간소화에 없으면 「교복 구입비 영수증」 받아서 제출 |
| 현장체험학습비 (초·중·고) | 1명당 연 30만원 | 학교가 낸 자료는 간소화에 잡힘. 없으면 학교에서 납입증명서 |
| 방과후 수업료·교재비 | 300만원 안 | 학교 외 학원 교재비는 안 됨 |
| 급식비·교과서대 | 300만원 안 | 무상급식으로 낸 돈이 없으면 해당 없음 |
교복·체험학습비는 초·중·고생 한도(1명당 300만원) 안에 들어가는 세부 한도입니다. 교복 구입비는 학교가 단체 구매한 경우가 아니면 간소화에 거의 나오지 않으니, 구입할 때 영수증을 꼭 받아 두세요.
5. 등록금을 내도 다 돌려받지 못하는 경우
본인 교육비는 한도가 없지만, 세액공제라서 낼 세금(결정세액)이 상한입니다. 연봉이 낮은 사회초년생이 대학원 등록금을 크게 내면 공제가 남을 수 있습니다. 아래는 본인 1명, 다른 공제가 없다고 가정한 계산입니다.
| 본인 대학원 등록금 | 총급여 4,000만원 (결정세액 약 156만원) | 총급여 6,000만원 (결정세액 약 407만원) |
| 500만원 | 약 82.5만원 | 약 82.5만원 |
| 1,000만원 | 약 165만원 | 약 165만원 |
| 1,500만원 | 약 171.6만원 (세금 한도) | 약 247.5만원 |
| 2,000만원 | 약 171.6만원 (세금 한도) | 약 330만원 |
연금저축·의료비 같은 다른 세액공제도 같은 결정세액을 나눠 쓰므로, 대학원 등록금이 큰 해에는 연금저축 납입을 줄여도 손해가 없는지 따져 볼 만합니다. 결정세액이 부족할 때의 연금 납입액은 IRP 900만원 환급액 연봉별 표에서 계산할 수 있습니다.
6. 교육비 세액공제 계산기
금액은 만원 단위입니다. 결정세액을 알면 넣고, 모르면 비워 두세요(본인 1명 기준으로 추정).
관련 글
초등학생 예체능 학원비 세액공제 2026 – 교육비 세액공제 한도
IRP 900만원 환급액 연봉별 표
연말정산 계산기 2026
소득공제 세액공제 차이
출처: 소득세법 제59조의4 제3항(교육비 세액공제), 소득세법 시행령 제118조의6(교복 50만원·체험학습 30만원·학자금 대출 상환액), 비즈워치 「중·고생 교육비 세액공제」(2024.2), 국세청 연말정산 안내. 결정세액 추정은 2026년 4대보험 요율·근로소득공제·근로소득세액공제·표준세액공제만 반영한 어림값입니다. 이 글은 세무 상담이 아니며 개인 상황에 따라 다를 수 있습니다. 기준일 2026년 10월 24일.