시험관·인공수정 같은 난임시술비는 연말정산 의료비 중 공제율이 가장 높습니다. 일반 의료비가 15%인데 난임시술비는 30%이고, 한도도 없습니다. 다만 총급여 3% 문턱을 어느 의료비에서 먼저 빼느냐에 따라 실제 환급액이 달라지기 때문에, 계산 순서를 알고 있으면 수십만 원을 더 정확하게 예상할 수 있습니다.
이 글은 연말정산 의료비 세액공제의 작은 주제 글로, 난임시술비 공제 대상과 공제율, 문턱 3%를 빼는 순서, 정부 지원금을 받은 경우의 처리, 그리고 시술비별 실제 환급액을 계산기와 함께 정리했습니다.
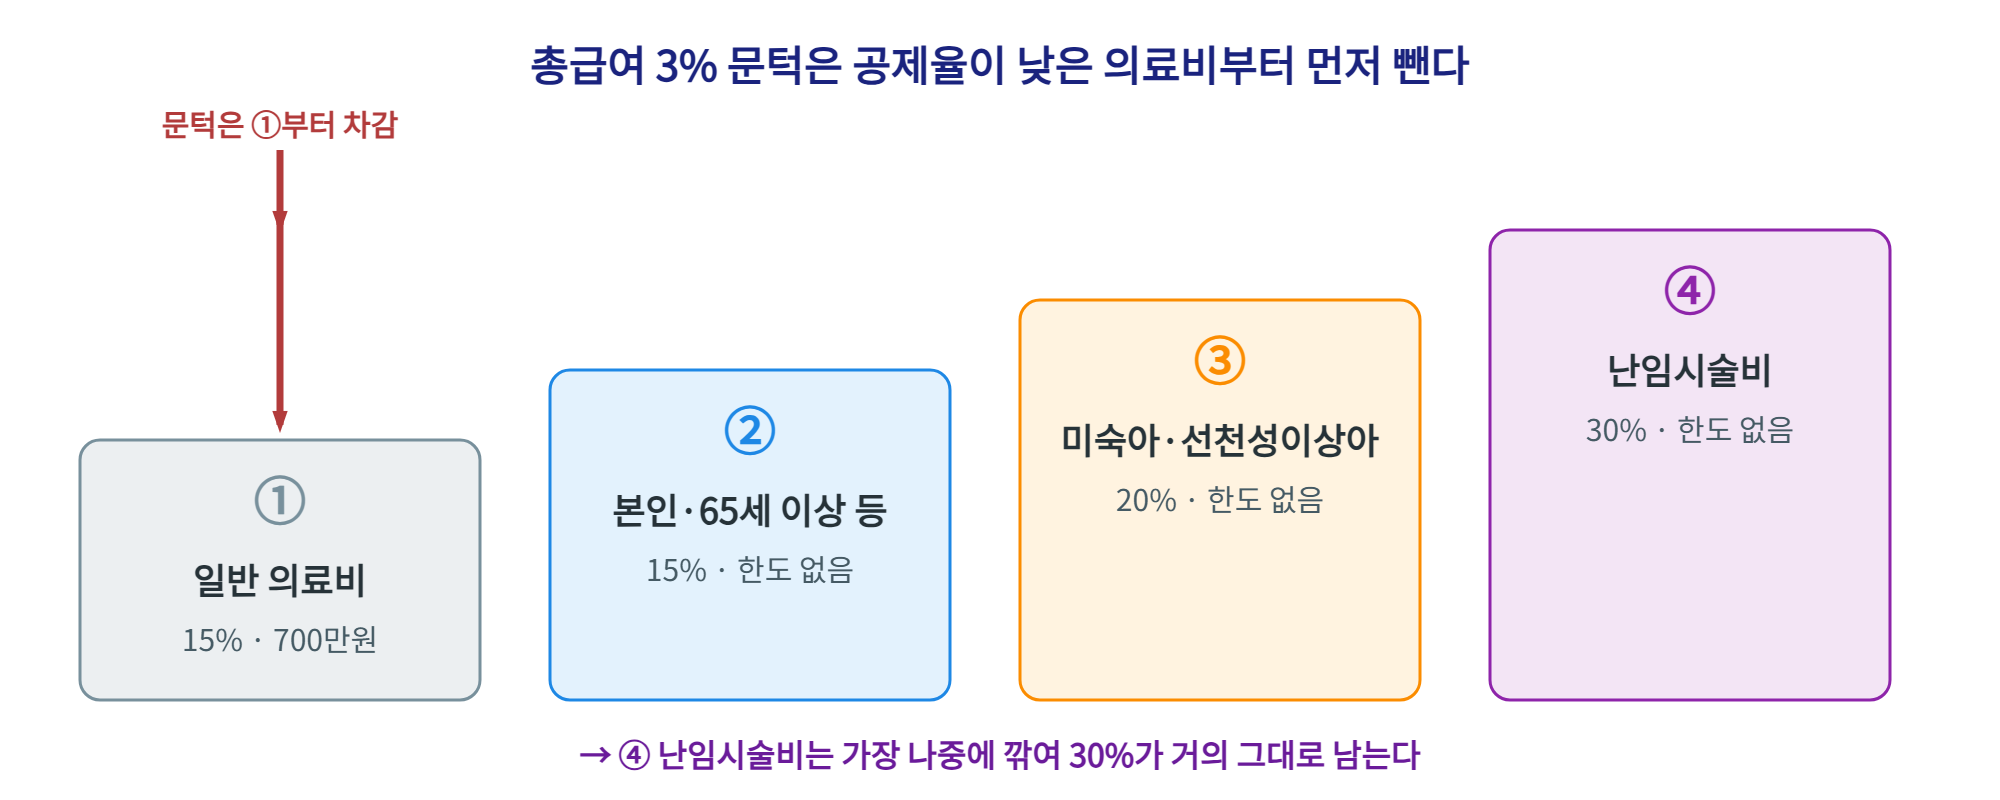
문턱 3%는 공제율이 낮은 의료비부터 먼저 깎는다. 그래서 다른 의료비가 조금이라도 있으면, 난임시술비는 30%를 거의 그대로 받는다.
1. 의료비 종류별 공제율과 한도
| 의료비 종류 | 공제율 | 한도 | 문턱 차감 순서 |
| 일반 의료비 (배우자·자녀·65세 미만 부모 등) | 15% | 연 700만원 | ① 가장 먼저 |
| 본인·65세 이상·장애인·6세 이하 의료비 | 15% | 없음 | ② |
| 미숙아·선천성이상아 의료비 | 20% | 없음 | ③ |
| 난임시술비 | 30% | 없음 | ④ 가장 나중 |
2. 난임시술비로 인정되는 것
| 항목 | 공제 여부 | 비고 |
| 체외수정(시험관)·인공수정 시술비 | ✅ 30% | 모자보건법상 보조생식술 |
| 시술에 쓰는 처방 의약품 (주사제 등) | ✅ 30% | 의사 처방에 따라 구입한 약 |
| 난임 진단 검사비 | ✅ 15% (일반) | 시술 전 단계 검사는 일반 의료비로 보는 경우가 많음 |
| 정부 난임시술 지원금으로 낸 부분 | ❌ | 본인이 실제로 부담한 금액만 공제 |
| 한약·영양제 (임신 준비용) | ❌ | 치료 목적 처방이 아니면 제외 |
난임시술비는 본인 또는 배우자의 시술비로, 연말정산 간소화 자료에 「난임시술비」로 따로 표시됩니다. 간소화에 일반 의료비로 잡혀 있다면 병원에서 난임시술비 영수증(또는 확인서)을 받아 회사에 구분해서 제출해야 30%를 받을 수 있습니다.
3. 시술비별 실제 환급액
총급여 5,000만원(문턱 150만원)인 사람이 난임시술비를 냈을 때, 다른 의료비가 없는 경우와 본인 의료비 200만원이 함께 있는 경우를 비교했습니다(지방세 포함).
| 난임시술비 | 다른 의료비 없음 | 본인 의료비 200만원 있음 | 15%로만 계산했다면 |
| 300만원 | 약 49.5만원 | 약 107.3만원 | 약 24.8만원 |
| 500만원 | 약 115.5만원 | 약 173.3만원 | 약 57.8만원 |
| 1,000만원 | 약 280.5만원 | 약 338.3만원 | 약 140.3만원 |
| 1,500만원 | 약 445.5만원 | 약 503.3만원 | 약 222.8만원 |
본인 의료비 200만원이 문턱 150만원을 먼저 채우면, 난임시술비는 한 푼도 깎이지 않고 전액 30%가 된다. 작은 병원비 영수증도 빠뜨리지 않는 것이 이득이다.
다만 환급은 결정세액을 넘을 수 없습니다. 시술비가 큰 해에는 공제액이 결정세액보다 커지기 쉬우므로, 맞벌이라면 결정세액이 큰 쪽이 받는 것이 유리할 수 있습니다. 배분 계산은 맞벌이 의료비 몰아주기 계산을 참고하세요.
4. 난임시술비 세액공제 계산기
금액은 만원 단위이며, 정부 지원금과 실손보험금으로 돌려받은 금액은 빼고 넣습니다. 문턱 차감 순서(①→④)를 자동으로 적용합니다.
5. 연말정산 전에 챙길 것
| 할 일 | 이유 |
| 간소화에서 「난임시술비」 구분 확인 | 일반 의료비로 잡히면 15%만 적용 |
| 정부 지원금 금액 확인 | 지원금으로 낸 부분은 공제 대상에서 빠짐 |
| 실손보험금 받은 금액 빼기 | 보험금으로 돌려받은 의료비는 공제 불가 |
| 결정세액 확인 | 공제액이 결정세액보다 크면 남는 공제는 사라짐 |
| 맞벌이는 누가 받을지 결정 | 난임시술비는 본인 또는 배우자 중 의료비를 낸 사람 |
실손보험금 차감은 실손보험금 받은 의료비 세액공제, 출산 이후 산후조리원 비용은 산후조리원 세액공제에 정리했습니다.
관련 글
연말정산 의료비 세액공제 – 총급여 3% 문턱·한도 700만원
맞벌이 의료비 몰아주기 계산
실손보험금 받은 의료비 세액공제
산후조리원 세액공제
출처: 소득세법 제59조의4 제2항(의료비 세액공제 – 난임시술비 30%, 미숙아·선천성이상아 20%, 문턱 차감 순서), 소득세법 시행령 제118조의5(난임시술비 범위, 의약품 포함), 국가법령정보센터 확인(10/20), 국세청 연말정산 안내. 계산은 어림값이며 결정세액 한도는 반영하지 않았습니다. 이 글은 세무 상담이 아니며 개인 상황에 따라 다를 수 있습니다. 기준일 2026년 10월 27일.