IRP에 돈을 넣으려는데 납입한도 0원, 또는 「납입 가능 금액이 없습니다」라는 안내가 뜨는 경우가 많습니다. 돈을 한 푼도 안 넣었는데 막히는 이유는 대부분 하나입니다. 연금저축과 IRP가 연 1,800만원 한도를 같이 쓰는데, 다른 연금 계좌에 한도가 이미 1,800만원으로 설정되어 있기 때문입니다.
이 글은 연금저축 IRP 세액공제 한도 2026의 작은 주제 글로, 납입한도가 0원이 되는 경우, 금융사 앱에서 한도를 줄이고 늘리는 순서, 그리고 세액공제 900만원을 다 받으려면 연금저축과 IRP에 한도를 어떻게 나눠야 하는지 계산기와 함께 정리했습니다.
납입한도는 「넣은 돈」이 아니라 「설정한 금액」으로 차감된다. 연금저축을 만들 때 기본값 1,800만원을 그대로 두면, IRP는 한 푼도 안 넣었어도 0원이다.
1. IRP 납입한도 0원이 되는 3가지 경우
| 경우 | 왜 0원인가 | 해결 |
| 연금저축 한도가 1,800만원으로 설정됨 | 개설 때 기본값이 최대인 금융사가 많음 | 연금저축 한도를 낮춘 뒤 IRP 한도 올리기 |
| 다른 금융사 IRP·연금저축에 먼저 설정 | 모든 금융사 연금 계좌 설정액 합계로 관리 | 먼저 설정한 금융사 앱·전화로 한도 낮추기 |
| 올해 실제로 1,800만원을 넣음 | 연간 한도를 다 씀 | 올해는 불가 → 내년 1월 1일부터 다시 가능 |
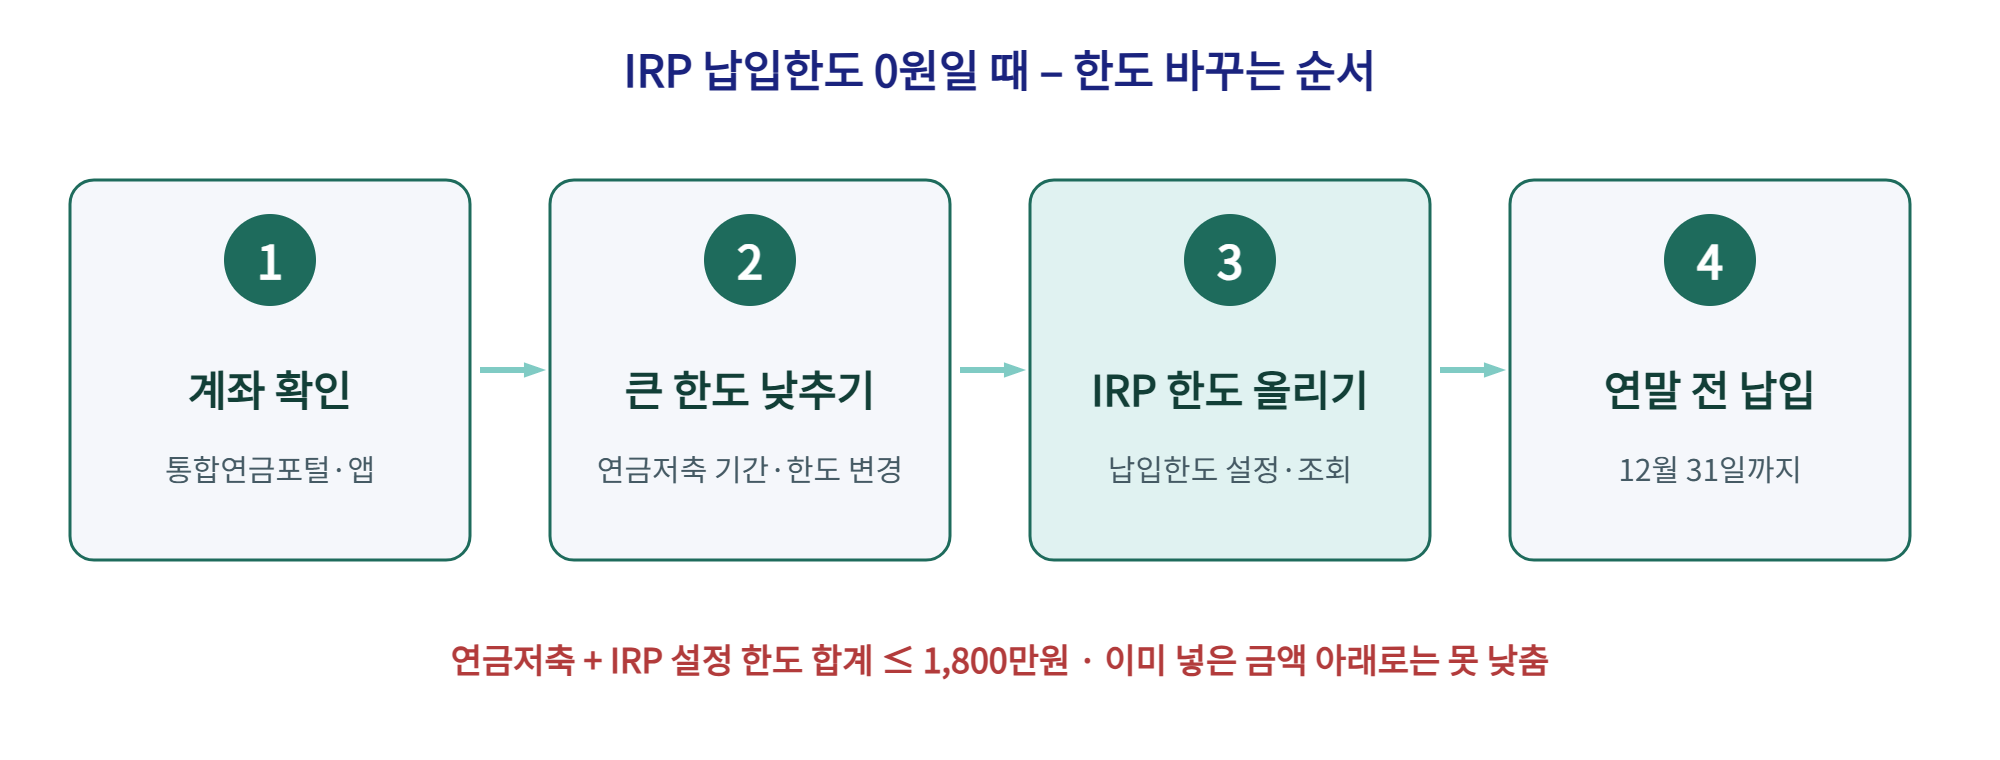
2. 납입한도 설정·변경 순서
| 순서 | 할 일 | 어디서 |
| 1 | 내 연금 계좌가 어디 어디에 있는지 확인 | 금융감독원 「통합연금포털」 또는 각 금융사 앱 |
| 2 | 한도를 크게 잡아 둔 계좌의 한도 낮추기 | 그 금융사 앱 → 연금저축 → 기간·한도 변경 (전화도 가능) |
| 3 | IRP 계좌에서 원하는 금액으로 한도 올리기 | IRP 금융사 앱 → 퇴직연금·IRP → 납입한도 설정·조회 |
| 4 | 납입 후 연말에 납입액 합계 확인 | 12월 31일까지 들어간 금액이 올해 공제 |
한도는 이미 넣은 금액보다 낮게 줄일 수 없습니다. 예를 들어 연금저축에 올해 500만원을 이미 넣었다면 연금저축 한도는 500만원까지만 낮출 수 있고, IRP에는 최대 1,300만원까지 한도를 줄 수 있습니다. 메뉴 이름은 금융사마다 조금씩 다르니, 앱에서 「한도」로 검색하는 것이 빠릅니다.
3. 세액공제 900만원을 다 받으려면 – 한도 배분
한도를 어떻게 나누느냐에 따라 받을 수 있는 세액공제가 달라집니다. 연금저축은 600만원까지만 공제되므로, 900만원을 채우려면 IRP 한도가 최소 300만원은 있어야 합니다.
| 연금저축 한도 | IRP 한도 | 세액공제 대상 | 최대 환급 (16.5%) | 특징 |
| 1,800만원 | 0원 | 600만원 | 99만원 | IRP 0원 상태 – 300만원 공제를 놓침 |
| 1,500만원 | 300만원 | 900만원 | 148.5만원 | 공제 최대 + 중도 인출 여유 |
| 600만원 | 300만원 | 900만원 | 148.5만원 | 공제만 딱 채우기 |
| 0원 | 900만원 | 900만원 | 148.5만원 | IRP만 – 안전자산 30% 규정·중도 인출 제한 |
| 1,200만원 | 600만원 | 900만원 | 148.5만원 | IRP 600 중 300은 공제 초과분 |
총급여 5,500만원 초과면 공제율 13.2%로 최대 환급은 118.8만원입니다. 연금저축과 IRP 중 어디에 얼마를 넣는 것이 나은지는 연금저축 600 IRP 300 vs IRP 900에서, 연봉별로 실제 돌려받는 금액은 IRP 900만원 연봉별 환급액에서 계산할 수 있습니다.
세액공제만 보면 「연금저축 600 + IRP 300」, 나중에 꺼낼 돈까지 생각하면 「연금저축 1,500 + IRP 300」이 무난하다. 공제 안 받은 돈은 나중에 세금 없이 꺼낼 수 있다.
4. 납입한도 배분 계산기
금액은 만원 단위입니다. 지금 설정된 한도와 올해 이미 넣은 금액을 넣으면, IRP에 열 수 있는 한도와 받을 수 있는 세액공제를 보여 줍니다.
5. 자주 묻는 질문
| 질문 | 답 |
| 퇴직금이 IRP로 들어오면 한도가 줄어드나 | 아닙니다. 퇴직금 이전은 납입한도와 별개입니다 |
| ISA 만기 자금을 넣고 싶은데 한도가 없다 | ISA 만기 자금 전환분은 1,800만원과 별도로 넣을 수 있습니다 (전환액의 10%, 최대 300만원 추가 공제) |
| 1,800만원을 넘게 넣을 수 있나 | 연간 한도를 넘는 납입은 받아 주지 않습니다. 다음 해에 다시 넣어야 합니다 |
| 한도를 줄였다 늘리면 불이익이 있나 | 없습니다. 같은 해 안에 여러 번 바꿀 수 있습니다 (이미 낸 금액 아래로는 불가) |
| 공제 한도 넘게 넣은 돈은? | 공제받지 않은 금액은 나중에 세금 없이 먼저 꺼낼 수 있습니다 |
공제받지 않은 금액을 꺼내는 순서와 서류는 세액공제 받지 않은 금액 인출에 정리했습니다.
관련 글
연금저축 IRP 세액공제 한도 2026 – 900만원 다 채우면 얼마 돌려받나
IRP 900만원 연봉별 환급액
연금저축 600 IRP 300 vs IRP 900
세액공제 받지 않은 금액 인출
출처: 소득세법 시행령 제40조의2(연금계좌 납입 한도 연 1,800만원, ISA 만기 전환분 별도), 소득세법 제59조의3(연금계좌 세액공제 – 연금저축 600만원, 합계 900만원, ISA 전환분 10% 최대 300만원), 금융사 연금계좌 한도 설정 안내(신한투자증권·프리즘 가이드). 메뉴 경로는 금융사마다 다를 수 있습니다. 이 글은 세무 상담이 아니며 개인 상황에 따라 다를 수 있습니다. 기준일 2026년 10월 26일.